
Pensiones en Suecia: análisis experto por Fernando Martínez-Cue
¿Es posible mantener pensiones suficientes sin comprometer la estabilidad financiera del sistema? Suecia lleva décadas intentando responder a esta pregunta mediante un modelo que combina reparto, capitalización y previsión social empresarial.
- 1.El secreto de las pensiones suecas está en combinar tres sistemas
- 2.La longevidad también determina cuánto se cobra de pensión
- 3.Martínez-Cue: "El sistema sueco de pensiones demuestra que la sostenibilidad y la suficiencia no son objetivos irreconciliables"
- 4.El sobre naranja: cómo informa Suecia a sus futuros jubilados
- 5.¿Qué puede aprender España del sistema de pensiones sueco?
- 6.Un modelo basado en equilibrio, adaptación y transparencia
- 7.Preguntas frecuentes sobre las pensiones en Suecia
Fernando Martínez-Cue, especialista en pensiones y previsión social, analiza las particularidades de este modelo en el informe sobre el sistema de pensiones multipilar de Suecia, elaborado para el Instituto Santalucía.
Su conclusión va más allá de las cifras. La combinación de mecanismos financieros es importante, pero también lo son los acuerdos sociales y la confianza en las instituciones. Un equilibrio que el experto relaciona con el concepto sueco lagom: encontrar una medida adecuada entre necesidades y recursos.
El secreto de las pensiones suecas está en combinar tres sistemas
El modelo sueco distribuye los ingresos futuros de jubilación entre diferentes fuentes de financiación.
| Pilar | Función principal | Financiación |
|---|---|---|
| Pensión pública | Constituye la base del sistema de jubilación | Cotizaciones sociales e impuestos |
| Pensiones de empleo | Complementan la pensión pública a través de acuerdos laborales | Empresas y convenios colectivos |
| Ahorro individual | Permite reforzar los ingresos durante la jubilación | Aportaciones voluntarias del trabajador |
Como señala Fernando Martínez-Cue en su análisis, "el sistema sueco de pensiones está consiguiendo un doble objetivo: generar ingresos adecuados para los pensionistas y, al mismo tiempo, ser permanentemente sostenible".
Las pensiones en Suecia se organizan en tres pilares: pensión pública, pensiones de empleo y ahorro individual voluntario. Cada uno cumple una función diferente y contribuye a financiar los ingresos durante la jubilación.
Pensión pública
La pensión pública combina dos mecanismos. El primero funciona mediante cuentas nocionales: las cotizaciones de los trabajadores actuales financian las prestaciones que se pagan, mientras se registran los derechos de pensión individuales. El segundo invierte una parte de las aportaciones en fondos de capitalización.
En conjunto, se generan derechos equivalentes al 18,5 % de los ingresos pensionables, hasta los límites legales. De ese porcentaje, el 16 % corresponde a la pensión de ingresos y el 2,5 % a la capitalización individual.
Dentro del primer pilar destaca el sistema de cuentas nocionales, uno de los elementos más característicos del modelo sueco. Aunque las cotizaciones de los trabajadores actuales financian las pensiones que se pagan en cada momento, cada persona dispone de un registro individual donde se anotan las aportaciones realizadas a lo largo de su vida laboral.
Estas cuentas no funcionan como un producto de ahorro tradicional ni como una cuenta bancaria con fondos depositados a nombre del trabajador. Se trata de un mecanismo contable que permite calcular los derechos acumulados y la futura pensión pública.
Este modelo, apunta el experto, combina la lógica del reparto con una mayor vinculación entre las cotizaciones realizadas y la prestación futura.
Además, Suecia cuenta con una pensión garantizada, financiada mediante impuestos, para proteger a las personas con derechos de pensión reducidos que cumplen los requisitos establecidos.
Pensiones de empleo
Las pensiones de empleo constituyen el segundo pilar. Según recoge Martínez-Cue, aproximadamente el 90 % de los trabajadores asalariados están cubiertos por estos sistemas, establecidos principalmente mediante acuerdos colectivos.
Ahorro individual
El tercer pilar es el ahorro individual voluntario, destinado a complementar los ingresos procedentes de las otras dos fuentes.
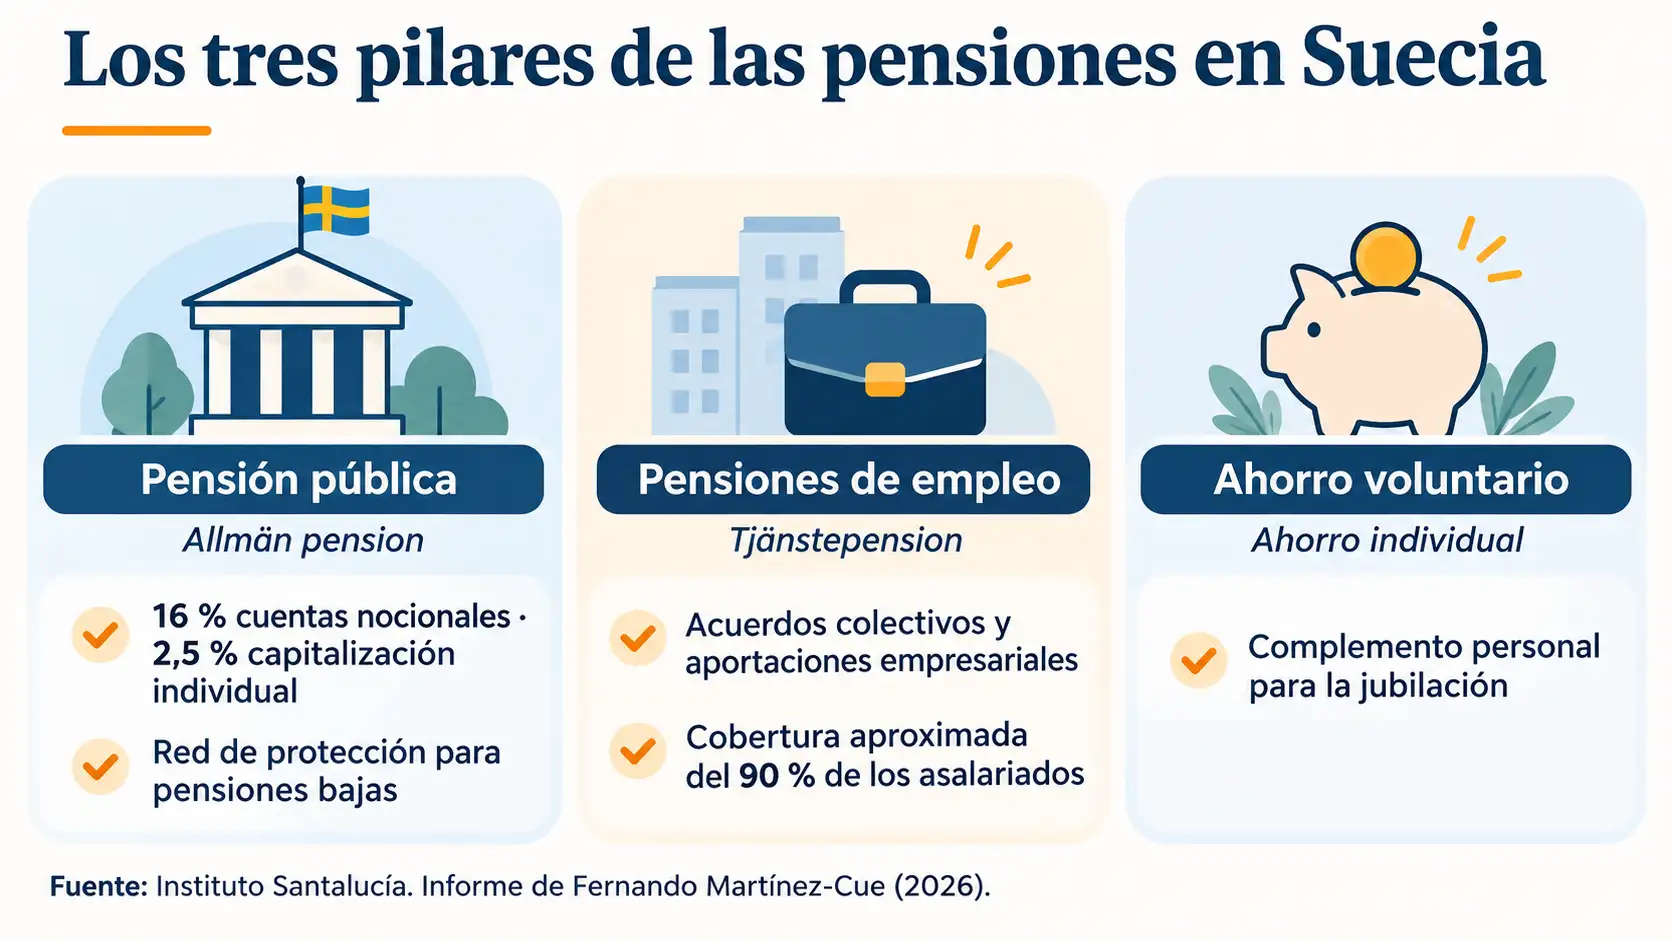
El modelo sueco combina pensión pública, pensiones de empleo y ahorro individual para diversificar las fuentes de ingresos durante la jubilación.
La longevidad también determina cuánto se cobra de pensión
Uno de los mecanismos más interesantes del sistema sueco es su relación con la esperanza de vida.
En la pensión pública de cuentas nocionales, los derechos acumulados se utilizan para calcular una prestación que tiene en cuenta la edad de jubilación y la esperanza de vida estadística de la generación correspondiente.
Esto significa que dos personas con idénticos derechos acumulados pueden recibir pensiones mensuales diferentes si comienzan a cobrarlas a edades distintas.
El sistema también incorpora una edad objetivo de jubilación, denominada riktålder, vinculada a la evolución de la longevidad. Desde 2026, esta referencia se sitúa en 67 años para determinadas generaciones, aunque la edad mínima de acceso a la pensión contributiva depende del año de nacimiento y de las normas aplicables.
Estos mecanismos buscan adaptar las prestaciones a los cambios demográficos, aunque también condicionan la edad de retiro y la cuantía que puede percibir cada trabajador.
La adaptación a la longevidad no es el único mecanismo de ajuste del sistema sueco. El modelo incorpora también mecanismos automáticos de equilibrio diseñados para preservar su sostenibilidad financiera a largo plazo. Cuando las previsiones indican que los recursos disponibles podrían resultar insuficientes para cubrir los compromisos futuros, determinados parámetros pueden ajustarse conforme a las reglas previstas por el propio sistema. Según explica Martínez-Cue en su informe, este tipo de mecanismos contribuye a reducir la necesidad de reformas continuas y facilita la adaptación del sistema a los cambios económicos y demográficos.
Martínez-Cue: "El sistema sueco de pensiones demuestra que la sostenibilidad y la suficiencia no son objetivos irreconciliables"
El especialista llega a esta conclusión tras analizar tanto la financiación como los ingresos que reciben los jubilados suecos.
En opinión del experto, este resultado, respaldado por los datos de 2024 de la Agencia Sueca de Pensiones, se explica por la combinación de varias fuentes de financiación, mecanismos de ajuste y acuerdos sociales desarrollados durante décadas. Como resume en su informe, "el sistema sueco de pensiones funciona, con una tasa de reemplazo de la pensión nacional y ocupacional para los nuevos jubilados de alrededor del 70 %".
La tasa de reemplazo relaciona los ingresos por pensión con los percibidos antes del retiro. No equivale a una cuantía mensual garantizada ni permite conocer, por sí sola, el poder adquisitivo de todos los jubilados.
Para Martínez-Cue, el resultado del modelo sueco se explica por la combinación de diferentes fuentes de financiación, mecanismos automáticos de ajuste y acuerdos sociales desarrollados a lo largo del tiempo.
El sobre naranja: cómo informa Suecia a sus futuros jubilados
Otro aspecto que destaca el informe es la transparencia. Cada año, la Agencia Sueca de Pensiones envía a los trabajadores el conocido sobre naranja, con información sobre los derechos acumulados en los dos componentes contributivos de la pensión pública.
El objetivo es que cada persona conozca mejor su situación y disponga de información para tomar decisiones sobre ahorro, continuidad laboral y jubilación.
La transparencia constituye uno de los pilares del modelo sueco. Más allá de informar sobre los derechos acumulados, herramientas como el sobre naranja o el portal minPension buscan que los ciudadanos comprendan mejor cómo evolucionará su futura pensión y puedan anticipar decisiones relacionadas con el ahorro, la prolongación de la vida laboral o el momento de la jubilación.
El portal minPension permite consultar también estimaciones que integran las pensiones de empleo y otras fuentes de ingresos.
Conocer las previsiones de jubilación con antelación no garantiza unos ingresos determinados, pero permite identificar posibles necesidades de ahorro antes de abandonar la vida laboral.
¿Qué puede aprender España del sistema de pensiones sueco?
El análisis de Martínez-Cue invita a estudiar el papel que pueden desempeñar las pensiones de empleo, la información individualizada y los mecanismos de adaptación demográfica.
Martínez-Cue recuerda además que "los suecos no buscan soluciones heroicas ni extremas, sino acuerdos prácticos, duraderos y aceptados por todos", una reflexión que ayuda a entender por qué muchas de las características del modelo responden tanto a decisiones técnicas como a consensos sociales construidos a largo plazo.
Ahora bien, el experto advierte en su informe de que las soluciones suecas no pueden trasladarse directamente a otros países. Su funcionamiento responde a una trayectoria histórica marcada por la negociación colectiva y los acuerdos institucionales.
Desde el enfoque de Santalucía, una de las principales enseñanzas para los ciudadanos españoles es la importancia de conocer su futura pensión pública y valorar, cuando sea necesario, instrumentos de ahorro complementario, como los planes de pensiones.
Un modelo basado en equilibrio, adaptación y transparencia
La experiencia sueca muestra que la sostenibilidad de las pensiones no depende únicamente de la financiación, sino también de la capacidad del sistema para adaptarse a los cambios demográficos y proporcionar información clara a los ciudadanos.
La combinación de pensión pública, pensiones de empleo y ahorro individual permite diversificar las fuentes de ingresos durante la jubilación. Al mismo tiempo, mecanismos como las cuentas nocionales, la vinculación a la esperanza de vida o los ajustes automáticos buscan mantener el equilibrio financiero del sistema a largo plazo.
Aunque el propio informe advierte de que las soluciones suecas no pueden trasladarse automáticamente a otros países, sí ofrece algunas enseñanzas relevantes. Entre ellas destaca la importancia de combinar diferentes fuentes de ingresos, reforzar la transparencia y facilitar que los ciudadanos puedan planificar su jubilación con mayor anticipación.
Preguntas frecuentes sobre las pensiones en Suecia
¿A qué edad se jubilan los suecos en 2026?
La edad de jubilación depende del año de nacimiento y del tipo de prestación. En 2026, la edad objetivo de referencia es de 67 años para determinadas generaciones, aunque algunas pueden acceder antes a la pensión contributiva. Las condiciones específicas se establecen según el calendario de la Agencia Sueca de Pensiones.
¿Qué ocurre si un trabajador sueco no elige dónde invertir su pensión?
Si no selecciona un fondo para la parte de capitalización individual obligatoria, denominada premiepension, sus aportaciones se asignan al fondo público AP7 Såfa. Este utiliza una estrategia de inversión que adapta progresivamente el riesgo a la edad del trabajador.
¿Existe una pensión mínima garantizada en Suecia?
Sí. La garantipension es una prestación financiada mediante impuestos para personas con derechos de pensión insuficientes. Su acceso depende de la edad, la residencia y otros requisitos. Como regla general, se necesitan 40 años de residencia computable para obtener la cuantía completa.
¿Se puede trabajar y cobrar una pensión al mismo tiempo en Suecia?
Sí. El sistema permite compatibilizar el trabajo con el cobro de determinadas pensiones, incluso mediante jornadas parciales. Seguir trabajando también puede generar nuevos derechos de pensión. Las condiciones concretas dependen del tipo de prestación y del sistema aplicable.
Fuente. Fernando Martínez-Cue, consultor experto en sistemas de pensiones. Informe sobre el sistema de pensiones multipilar de Suecia, Instituto Santalucía (2026). Las declaraciones entrecomilladas proceden del informe original y los datos corresponden a los periodos indicados.